করের আওতা বাড়াতে বাংলাদেশ ব্যাংকের নতুন মাস্টারপ্ল্যান
ডিজিটাল লেনদেন বৃদ্ধির মাধ্যমে আগামী ২ বছরের মধ্যে দেশের কর-জিডিপি অনুপাত ৩ থেকে সাড়ে ৩ শতাংশ পয়েন্ট বাড়াতে চায় বাংলাদেশ ব্যাংক। নগদ লেনদেনের পরিবর্তে ডিজিটাল পেমেন্ট ব্যবস্থা চালুর মাধ্যমে দুর্নীতি দমন, লেনদেনের খরচ হ্রাস এবং সামগ্রিক রাজস্ব আদায় বাড়ানোর লক্ষ্যেই এই মহাপরিকল্পনা গ্রহণ করা হয়েছে।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) তথ্য অনুযায়ী, দেশের কর-জিডিপি অনুপাত এখনও বেশ নিম্নমুখী। ২০২৫-২৬ অর্থবছরে কর-জিডিপি অনুপাত ছিলো ৬ দশমিক ৭৮ শতাংশ। ২০২৪-২৫ অর্থবছরে এই হার ছিলো ৬ দশমিক ৭০ শতাংশ।
বাংলাদেশ ব্যাংকের মতে, ব্যাপক ডিজিটালাইজেশনের মাধ্যমে করের আওতা বাড়ানো এবং অর্থনৈতিক কর্মকাণ্ডকে আনুষ্ঠানিক আর্থিক কাঠামোর মধ্যে আনা সম্ভব। পাকিস্তান ডিজিটাল পেমেন্টের মাধ্যমে মাত্র ২ অর্থবছরে তাদের কর-জিডিপি অনুপাত ৮ দশমিক ৮ শতাংশ থেকে বাড়িয়ে ১০ দশমিক ৩ শতাংশে উন্নীত করতে সক্ষম হয়েছে।
কেন্দ্রীয় ব্যাংকের নতুন পদক্ষেপসমূহ:
নগদহীন লেনদেন ত্বরান্বিত করতে বাংলাদেশ ব্যাংক বেশ কিছু নীতিগত ও প্রযুক্তিগত পদক্ষেপ গ্রহণ করেছে:
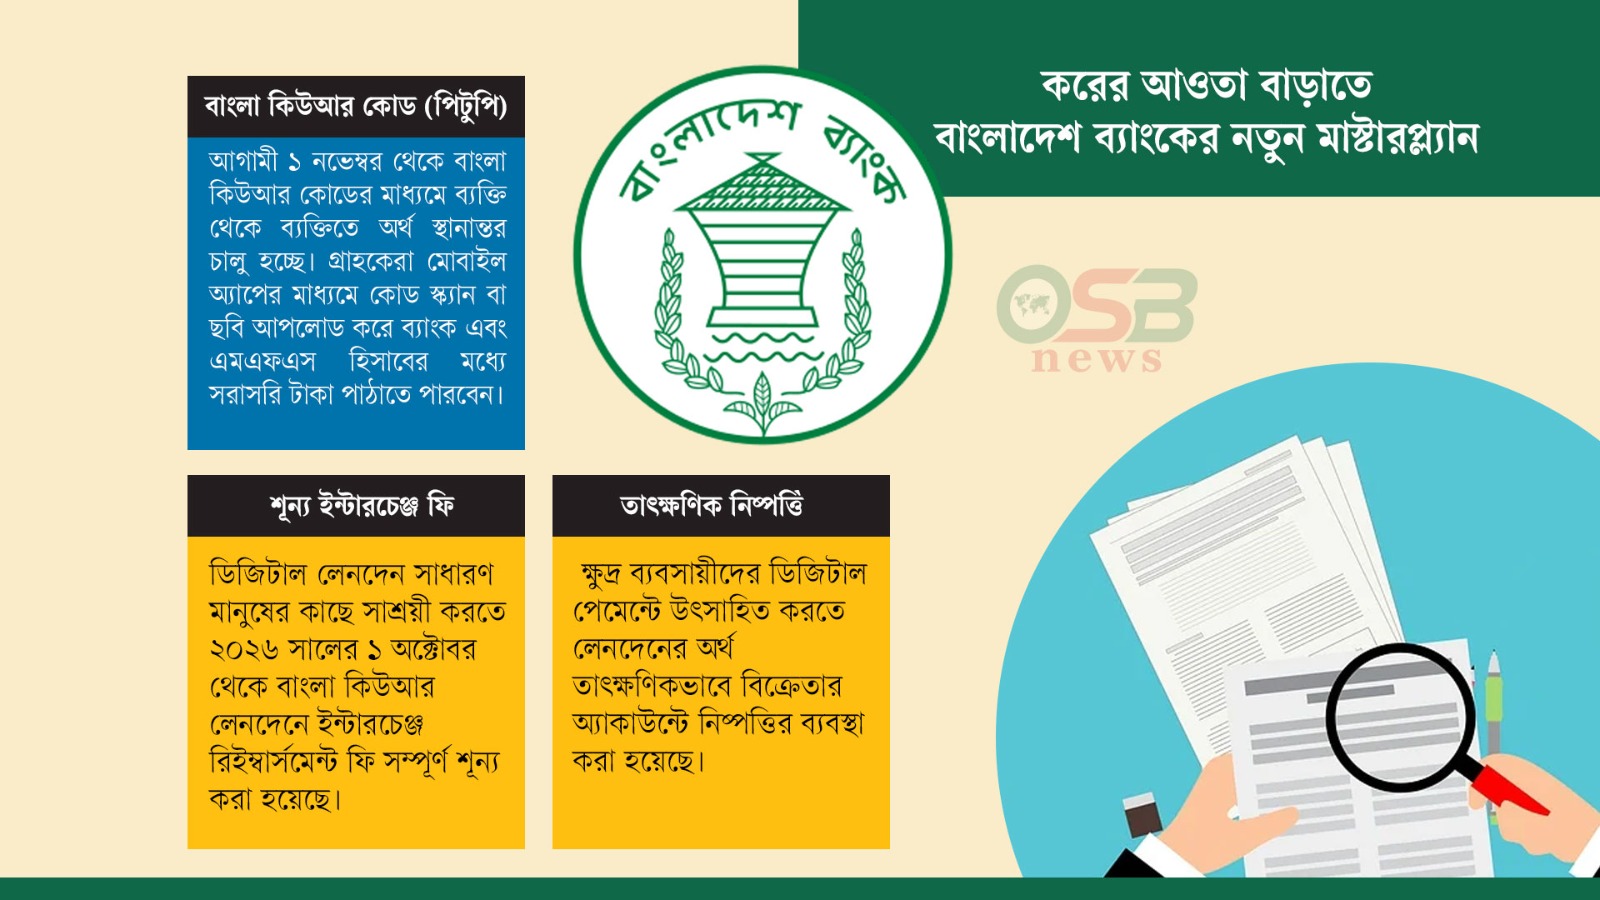
১. বাংলা কিউআর কোড (পিটুপি): আগামী ১ নভেম্বর থেকে বাংলা কিউআর কোডের মাধ্যমে ব্যক্তি থেকে ব্যক্তিতে অর্থ স্থানান্তর চালু হচ্ছে। গ্রাহকেরা মোবাইল অ্যাপের মাধ্যমে কোড স্ক্যান বা ছবি আপলোড করে ব্যাংক এবং এমএফএস হিসাবের মধ্যে সরাসরি টাকা পাঠাতে পারবেন।
২. শূন্য ইন্টারচেঞ্জ ফি: ডিজিটাল লেনদেন সাধারণ মানুষের কাছে সাশ্রয়ী করতে ২০২৬ সালের ১ অক্টোবর থেকে বাংলা কিউআর লেনদেনে ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি সম্পূর্ণ শূন্য করা হয়েছে।
৩. তাৎক্ষণিক নিষ্পত্তি: ক্ষুদ্র ব্যবসায়ীদের ডিজিটাল পেমেন্টে উৎসাহিত করতে লেনদেনের অর্থ তাৎক্ষণিকভাবে বিক্রেতার অ্যাকাউন্টে নিষ্পত্তির ব্যবস্থা করা হয়েছে।
নগদ বনাম ডিজিটাল লেনদেন:
বাংলাদেশ ব্যাংকের ২০২৩ সালের গবেষণা অনুযায়ী, নগদ অর্থ ব্যবহারের ব্যয় ডিজিটাল মাধ্যমের চেয়ে বহুগুণ বেশি:
১. বার্ষিক মোট ব্যয়: নগদ লেনদেনে অর্থনীতির বার্ষিক ব্যয় ১ লাখ ৭০ হাজার কোটি টাকা (জিডিপির ৩.২৪%)। বিপরীতে ডিজিটাল পেমেন্টের পেছনে ব্যয় মাত্র ৫ হাজার ৯৬৪ কোটি টাকা (জিডিপির ০.১১%)।
২. মাথাপিছু বার্ষিক ব্যয়: নগদ লেনদেনে একজন মানুষের বার্ষিক খরচ ৯,৯৩৮ টাকা, যেখানে ডিজিটাল মাধ্যমে এই ব্যয় মাত্র ৩৪৮ টাকা।
৩. নগদ ব্যবস্থাপনা ব্যয়: ব্যাংকগুলোর বার্ষিক ব্যয় ৩৬,৮০০ কোটি টাকা (জিডিপির ০.৭০%) এবং ভোক্তাদের ব্যয় ২৮,০০০ কোটি টাকা (জিডিপির ০.৫৩%)। নতুন নোট ছাপানো ও বিতরণে বাংলাদেশ ব্যাংকের নিজস্ব ব্যয় বছরে ৪০০ কোটি টাকা।
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) ২০২২ সালের এক গবেষণায় দেখা গেছে, সরকারি কার্যক্রমে উন্নত দেশের মতো ডিজিটালাইজেশন নিশ্চিত করা গেলে ভ্যাট ও আয়কর আদায়ের দক্ষতা বৃদ্ধি পেয়ে জিডিপির প্রায় ৩ শতাংশের সমপরিমাণ অতিরিক্ত রাজস্ব আদায় করা সম্ভব।
লক্ষ্য অর্জনে প্রয়োজনীয় সমন্বিত উদ্যোগ:
শুধু ডিজিটাল পেমেন্ট চালু করাই কর-জিডিপি অনুপাত বাড়ানোর জন্য যথেষ্ট নয়, এই লক্ষ্য অর্জনে প্রয়োজন বহুমুখী প্রাতিষ্ঠানিক সংস্কার:
১. তথ্য সমন্বয়: ব্যাংকিং তথ্যের সঙ্গে কর প্রশাসনের সরাসরি ডেটা শেয়ারিং ব্যবস্থা চালু করা।
২. অনলাইন ভ্যাট ও রিটার্ন: ইলেকট্রনিক মূসক (VAT) চালান এবং অনলাইনে কর রিটার্ন ও কর পরিশোধ ব্যবস্থার পূর্ণ আধুনিকায়ন।
৩. প্রাতিষ্ঠানিক সমন্বয়: বাংলাদেশ ব্যাংক, এনবিআর, বাণিজ্যিক ব্যাংক ও পেমেন্ট সেবাদাতাদের মধ্যে সমন্বিত নেটওয়ার্ক তৈরি করা।
৪. আইন প্রয়োগ: করের আওতার বাইরে থাকা অনানুষ্ঠানিক খাতকে আনুষ্ঠানিক কাঠামোর মধ্যে আনা এবং কর আইন কার্যকরভাবে প্রয়োগ করা।
এই সমন্বিত পদক্ষেপগুলো সফল হলে নগদ অর্থ ব্যবস্থাপনার অপচয় কমবে, দুর্নীতি ও অর্থের অপব্যবহার রোধ হবে এবং দেশের অভ্যন্তরীণ রাজস্ব আহরণ ব্যবস্থা দীর্ঘমেয়াদে শক্তিশালী ভিত্তি লাভ করবে।ব্যাংক নোট ছাপানো, পরিবহণ ও প্রচলন ব্যবস্থাপনায় বাংলাদেশ ব্যাংকের উল্লেখযোগ্য ব্যয় হয়। ব্যবহারের ফলে নোট পুরোনো, ছেঁড়া বা ক্ষতিগ্রস্ত হলে তা বদলে নতুন নোট ছাপাতে হয়। ডিজিটাল পেমেন্ট বাড়লে এসব ব্যয় কমানোর পাশাপাশি দুর্নীতি, চুরি ও অর্থের অপব্যবহার নিয়ন্ত্রণেও সহায়তা মিলতে পারে।
গবেষণায় নগদ অর্থ ব্যবস্থাপনায় ব্যাংকগুলোর বার্ষিক ব্যয় ৩৬ হাজার ৮০০ কোটি টাকা বা জিডিপির শূন্য দশমিক ৭০ শতাংশ এবং ভোক্তাদের ব্যয় ২৮ হাজার কোটি টাকা বা জিডিপির শূন্য দশমিক ৫৩ শতাংশ বলে উল্লেখ করা হয়েছে। বাংলাদেশ ব্যাংকের নিজস্ব নগদ ব্যবস্থাপনা ব্যয় বছরে ৪০০ কোটি টাকা। এসব ব্যয়ের মধ্যে মুদ্রা ছাপানো ও বিতরণ, নগদ পরিবহণে ও নিরাপত্তা, ব্যাংক শাখা ও এটিএম রক্ষণাবেক্ষণ এবং টাকা তোলা ও বহনে মানুষের ব্যয় করা সময় অন্তর্ভুক্ত।
ডিজিটাল লেনদেনের ইলেকট্রনিক রেকর্ড ব্যবহার করে কর কর্তৃপক্ষ অঘোষিত আয় শনাক্ত, অর্থনৈতিক কর্মকাণ্ড পর্যবেক্ষণ এবং আয়কর ও মূসক পরিপালন বাড়াতে পারে। তবে কর-জিডিপি অনুপাত বাড়ানোর লক্ষ্য অর্জনে শুধু ডিজিটাল পেমেন্ট যথেষ্ট নয়। ব্যাংকিং তথ্যের সঙ্গে কর প্রশাসনের সমন্বয়, ইলেকট্রনিক মূসক চালান, অনলাইনে কর রিটার্ন ও কর পরিশোধ এবং সরকারি সংস্থাগুলোর মধ্যে তথ্য বিনিময় বাড়াতে হবে।
/এমএএইচ/