স্টার্টআপের মূল সমস্যা অর্থায়নের অভাব নয়, চাহিদার অভাব: অধ্যাপক মাহবুব আলী
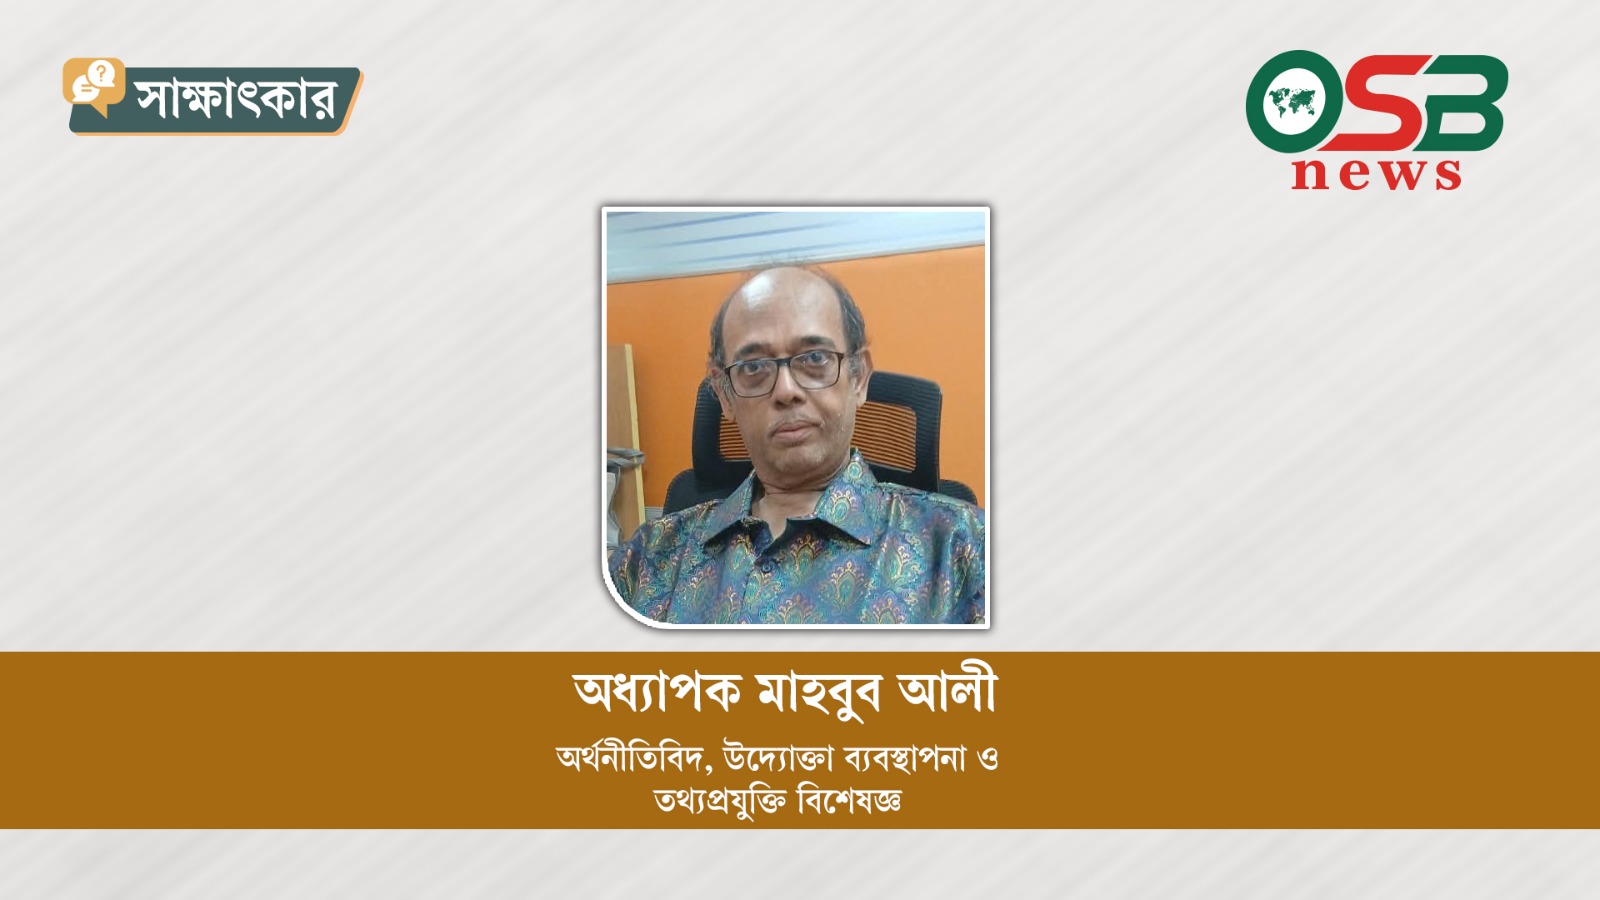
অধ্যাপক মাহবুব আলী—একাধারে অর্থনীতিবিদ, উদ্যোক্তা ব্যবস্থাপনা ও তথ্যপ্রযুক্তি বিশেষজ্ঞ। বর্তমানে তিনি এআইইউবি-তে অধ্যাপনা করছেন। সম্প্রতি তিনি দেশের অর্থনীতি, বেকারত্ব, কর্মসংস্থান, খেলাপি ঋণ, উদ্যোক্তা শিক্ষা, শ্রম আইন প্রভৃতি বিষয়ে ওএসবি নিউজ-এর সঙ্গে কথা বলেছেন। তার সাক্ষাৎকার গ্রহণ করেছেন ওএসবি নিউজ-এর হেড অব নিউজ কাওসার রহমান। সাক্ষাৎকারটি নিচে তুলে ধরা হলো:
ওএসবি নিউজ: দেশে ২০২৬ সালে বাংলাদেশের স্নাতক বেকারত্বের হার ১৩.৫৪ শতাংশে পৌঁছেছে, প্রায় ৮৮৫,০০০ বিশ্ববিদ্যালয় স্নাতক কাজহীন। সরকার একাধিক উদ্যোক্তা সহায়তা কর্মসূচি চালু করেছে, তবু কেন ফল সীমিত?
অধ্যাপক মাহবুব আলী: সমস্যাটি হলো, আমরা ভুল কাঠামোতে রোগ নির্ণয় করছি। আমরা বেকারত্বকে “দক্ষতার অভাব” বা “প্রার্থীরা যথেষ্ট পরিশ্রম করছে না” বলে দায়ী করতে অভ্যস্ত। কিন্তু নোবেল বিজয়ী অর্থনীতিবিদদের অন্তর্দৃষ্টি সম্পূর্ণ ভিন্ন দিকে ইঙ্গিত করেছেন।
২০১০ সালের নোবেল বিজয়ী অর্থনীতিবিদ ডেল মর্টেনসেন তাঁর “সার্চ থিওরি” দিয়ে একটি আপাত-বিরোধী ঘটনা ব্যাখ্যা করেছিলেন, বিপুল সংখ্যক শূন্যপদ থাকা সত্ত্বেও কেন বেকারত্ব উচ্চ হারে থাকে? তাঁর উত্তর ছিলো, শ্রমবাজার কোনো ঘর্ষণহীন আদর্শ বাজার নয়। নিয়োগকর্তার পদ প্রকাশ এবং শ্রমিকের কাজ খোঁজা—উভয়েরই সময় ও সম্পদ প্রয়োজন। মর্টেনসেনের গবেষণা একটি মৌলিক সত্য উন্মোচন করেছেন। বেকারত্ব হলো মিলন প্রক্রিয়ার একটি কাঠামোগত বৈশিষ্ট্য, ব্যক্তিগত ব্যর্থতা নয়। বাংলাদেশের ৮৮৫,০০০ স্নাতক বেকার “ভুল কিছু শিখেছে” বলে নয়, বরং মিলন প্রক্রিয়াটি নিজেই ব্যর্থ। আসলে উদ্যোক্তা সহায়তা কর্মসূচিগুলো ঠিকমতো কাজ করছে না। এই কারণেই স্নাতক বেকাররা কাজ পাচ্ছেন না। বেকারত্বের হার উচ্চ পর্যায়ে অবস্থান করছে।
ওএসবি নিউজ: কিন্তু সরকার তো উদ্যোক্তা তৈরিতে জোর দিচ্ছে। সরকারের ‘উদ্যোগ’ কর্মসূচি বছরে ৫,০০০ তরুণ উদ্যোক্তাকে অর্থায়ন করতে ৫০০ কোটি টাকার স্টার্টআপ ফান্ড গঠন করা হয়েছে।
অধ্যাপক মাহবুব আলী: হ্যাঁ, সংখ্যাগুলো উৎসাহব্যঞ্জক শোনায়। কিন্তু মূল বিষয় হলো, উদ্যোক্তা সহায়তা যদি শুধু “উদ্যোক্তা সৃষ্টিতে” মনোযোগ দেয় এবং “চাহিদা সৃষ্টি” উপেক্ষা করে, তবে তা শূন্যে কাজ করে।
ওএসবি নিউজ: তাহলে আপনি মনে করেন বাংলাদেশের উদ্যোক্তা নীতিতে মৌলিক ত্রুটি আছে, এই ত্রুটি তাহলে কী?
অধ্যাপক মাহবুব আলী: মৌলিক ত্রুটি হলো, উদ্যোক্তাকে কর্মসংস্থানের বিকল্প হিসেবে দেখা, চাহিদা সৃষ্টির ইঞ্জিন হিসেবে নয়। ২০০৬ সালের নোবেল অর্থনীতি বিজয়ী এডমন্ড ফেল্পস এই বিষয়ে গভীর অন্তর্দৃষ্টি রেখেছেন। তাঁর “মাস ফ্লোরিশিং” গ্রন্থে তিনি দেখিয়েছেন, আধুনিক অর্থনৈতিক সমৃদ্ধির উৎস কয়েকজন বিচ্ছিন্ন উদ্যোক্তা নয়, বরং “তৃণমূল প্রাণশক্তি” লাখ-লাখ সাধারণ মানুষ, যারা নতুন পণ্য ও প্রক্রিয়া কল্পনা, বিকাশ ও বাজারজাত করার ক্ষমতায় ভূষিত।
ফেল্পস “উদ্যোক্তা মনোভাব” ও “উদ্ভাবন মনোভাব”-এর মধ্যে পার্থক্য করেন। তিনি বলেন, “একটি মৌলিক সম্পদ হলো কল্পনাশক্তি, অচিন্তিত বিষয় বা চিন্তা করার ক্ষমতা।” বাংলাদেশের উদ্যোক্তা প্রশিক্ষণ কর্মসূচিগুলো প্রায়শই শিক্ষার্থীদের শুধু ব্যবসায়িক পরিকল্পনা লেখা ও ঋণ আবেদন করা শেখায়, কিন্তু কল্পনাশক্তি গড়ে তোলে না; উদ্ভাবন শিকড় গাড়ার সাংস্কৃতিক মাটি তৈরি করে না। আরও গুরুত্বপূর্ণ বিষয় হলো, ফেল্পস সতর্ক করেছেন, আধুনিক অর্থনীতির প্রাণশক্তি এখন “ঐতিহ্য ও সহযোগিতাবাদী মূল্যবোধ”-এর হুমকির মুখে, যা ব্যক্তি ও পরিবারের ঊর্ধ্বে সম্প্রদায় ও রাষ্ট্রকে স্থান দেয়। বাংলাদেশে আমরা এই টানাপড়েন দেখছি, সমাজ তরুণদের “একটি ভালো চাকরি খুঁজতে” বলে, “ভালো চাকরি তৈরি করতে” নয়। এই সাংস্কৃতিক জড়তা আইন দিয়ে বদলানো যায় না।
ওএসবি নিউজ: ২০২৬ সালের শ্রম (সংশোধন) আইন ১২০ দিনের মাতৃত্বকালীন ছুটি, যৌন হয়রানির আইনগত সংজ্ঞা, ব্ল্যাকলিস্টিং নিষিদ্ধকরণ ইত্যাদি সুরক্ষা এনেছে। এগুলো কি নারীর অগ্রগতির সাক্ষ্য বহন করে?
অধ্যাপক মাহবুব আলী: এগুলো গুরুত্বপূর্ণ অগ্রগতি, আমি সম্পূর্ণভাবে সমর্থন করি। কিন্তু আমাদের স্পষ্টভাবে বুঝতে হবে, শ্রম আইন হলো “সুরক্ষামূলক অবকাঠামো”, “সৃজনশীল অবকাঠামো” নয়। এটি ইতোমধ্যে বিদ্যমান কর্মসংস্থান সম্পর্ক রক্ষা করে, কিন্তু নতুন কর্মসংস্থান সম্পর্ক তৈরি করে না।
১৯৯৩ সালের নোবেল অর্থনীতি বিজয়ী ডগলাস নর্থ-এর প্রাতিষ্ঠানিক তত্ত্ব এখানে প্রযোজ্য। নর্থ “প্রতিষ্ঠান” ও “সংগঠন”-এর মধ্যে পার্থক্য করেন এভাবে, প্রতিষ্ঠান হলো খেলার নিয়ম, সংগঠন হলো খেলোয়াড়। ২০২৬ সালের শ্রম আইন খেলার নিয়ম উন্নত করেছে, কিন্তু খেলোয়াড়ের সংখ্যা বাড়ায়নি। বাংলাদেশের প্রয়োজন এমন আরও সংগঠন, যারা “খেলতে” ইচ্ছুক তৈরি করা, শুধু ন্যায্য খেলার নিয়ম তৈরি করা নয়।
ওএসবি নিউজ: তাহলে আপনার মতে বাংলাদেশে কর্মসংস্থানে কেমন ভিন্ন কৌশল নেওয়া উচিত?
অধ্যাপক মাহবুব আলী: প্রথমত, আমাদের একটি অস্বস্তিকর সত্য স্বীকার করতে হবে, তা হলো, বাংলাদেশের স্টার্টআপ ইকোসিস্টেমের মূল সমস্যা অর্থায়নের অভাব নয়, চাহিদার অভাব। ২০২৬ সালের প্রথমার্ধে স্টার্টআপগুলো মাত্র ৬ মিলিয়ন ডলার সংগ্রহ করেছে, যা আগের বছরের তুলনায় ৯৫ শতাংশ কম। কিন্তু গভীরতর সমস্যা হলো, অর্থ থাকলেও বাজার কোথায়?
ফেল্পসের অন্তর্দৃষ্টি এখানে অত্যন্ত গুরুত্বপূর্ণ। তিনি বলেন, উদ্ভাবন কয়েকজন দূরদর্শী ব্যক্তির (হেনরি ফোর্ড বা স্টিভ জবসের মতো) দ্বারা চালিত হয় না, বরং লক্ষ লক্ষ মানুষ যারা অসংখ্য নতুন পণ্য ও প্রক্রিয়া চিন্তা, বিকাশ ও বাজারজাত করার ক্ষমতায় ভূষিত, তাদের দ্বারা চালিত হয়। বাংলাদেশের ৮৮৫,০০০ স্নাতক বেকান “প্রশিক্ষণের প্রয়োজন” এমন সম্পদ নয়, বরং তাদের “সক্রিয় করা প্রয়োজন” এমন চাহিদা সৃষ্টি করতে হবে।
এর অর্থ হলো, নীতির কেন্দ্রবিন্দু “উদ্যোক্তা দক্ষতা শেখানো” থেকে “চাহিদা সৃষ্টির বাধা কমানো”-তে সরানো উচিত। এর মধ্যে রয়েছে:
* ব্যবসা নিবন্ধন ও পরিচালনার নিয়ন্ত্রক বোঝা সহজ করা;
* বিশ্ববিদ্যালয় ও শিল্প ক্লাস্টারের মধ্যে সংযোগ অবকাঠামো নির্মাণ;
* বাড়ন্ত কোম্পানির জন্য (শুধু স্টার্টআপ নয়) অ্যাক্সেসযোগ্য মূলধন সরবরাহ এবং
* সবচেয়ে গুরুত্বপূর্ণ হলো, একটি “উদ্ভাবনবান্ধব” সংস্কৃতি গড়ে তোলা, যেখানে তরুণরা দেখবে কাজ তৈরি করার সামাজিক মর্যাদা কাজ খোঁজার চেয়ে বেশী।
ওএসবি নিউজ: নীতিনির্ধারকদের প্রতি যদি কেবল একটি সুপারিশ দিতে হয়, তাহলে কী বলবেন?
অধ্যাপক মাহবুব আলী: আমি নীতি নির্ধারকেরদ উদ্দেশ্যে ফেল্পসের সবচেয়ে মূল্যবান মন্তব্যটি উদ্ধৃত করব, সেটি হচ্ছে, “আমাদের অর্থনৈতিক মন্দার উৎস প্রাণশক্তির মন্দা, নতুন চিন্তার সৃষ্টি ও গ্রহণ থেকে দূরে সরে যাওয়া।” বাংলাদেশে মেধাবী তরুণের অভাব নেই, পরিশ্রমী শ্রমিকের অভাব নেই, উচ্চাকাঙ্ক্ষী উদ্যোক্তার অভাব নেই। আমাদের অভাব হলো, একটি প্রাণশক্তিপূর্ণ ইকোসিস্টেমের, যেখানে ৮৮৫,০০০ স্নাতক বেকার প্রত্যেকে নিজেকে জিজ্ঞাসা করতে পারবে “কে আমাকে নিয়োগ দেবে” তা না ভেবে, “আমি কী তৈরি করতে পারি”। আমাদের শ্রম আইন আমাদের চাকরি সুরক্ষা দিতে পারে, উদ্যোক্তা তহবিল জ্বালানি দিতে পারে, কিন্তু কেবল চাহিদা সৃষ্টির সংস্কৃতিই অর্থনৈতিক ইঞ্জিন সত্যিকারভাবে চালু করতে পারে। আর সবচেয়ে গুরুত্বপূর্ণ হলো, শিক্ষকরা যেন মানুষ গড়ার কারিগর হিসেবে নিজেদের গড়ে তোলেন। মিথ্যে কাদা ছোড়াছুড়ি বন্ধ করে সেদিকে খেয়াল রাখা দরকার। ২০২৬ সালেও এটি অত্যন্ত প্রাসঙ্গিক। নচেৎ এক মণ দুধের মধ্যে কয়েক ফোঁটা গোমূত্র তা নষ্ট করার জন্য যথেষ্ট হবে।
ওএসবি নিউজ: আমরা এর আগে উদ্যোক্তা শিক্ষা, শ্রম আইন সংস্কার নিয়ে কথা বলেছি। কিন্তু আপনি বারবার বলছেন ব্যাংকিং ব্যবস্থা হলো চাহিদা সৃষ্টির “প্রতিবন্ধক”। এই প্রতিবন্ধকতা ঠিক কোথায়?
অধ্যাপক মাহবুব আলী: প্রতিবন্ধকতা একটি মৌলিক দ্বন্দ্ব। বাংলাদেশের ব্যাংকিং ব্যবস্থা নামকাওয়াস্তে ক্ষুদ্র ও মাঝারি উদ্যোগে বিপুল পরিমাণ ঋণ দিচ্ছে, কিন্তু বাস্তবে সেই অর্থ হয় প্রকৃত প্রয়োজনীয় মানুষের কাছে পৌঁছাচ্ছে না, নয়তো পৌঁছানোর পরপরই তা খেলাপি ঋণে পরিণত হচ্ছে। ২০২৬ সালের প্রথম প্রান্তিকে কটেজ, মাইক্রো, স্মল এন্ড মিডিয়াম এন্টারপ্রাইজ (সিএমএসএমই) খাতে প্রদ্বত্ত্ব ঋণের খেলাপির হার ২৬.০৪ শতাংশে পৌঁছেছে। এর অর্থ হলো, প্রতি ১০০ টাকা ঋণ দেওয়ার মধ্যে ২৬ টাকার বেশি আদায় হচ্ছে না। তার মানে ব্যাংক কর্মসংস্থান সৃষ্টি করছে না, বরং ঝুঁকি তৈরি করছে।
ওএসবি নিউজ: কিন্তু ঋণ বিতরণের পরিমাণ তো বাড়ছে?
অধ্যাপক মাহবুব আলী: পরিমাণ বাড়ছে, কিন্তু গুণমান ধসে পড়ছে। ২০২৬ সালের প্রথম প্রান্তিকে ব্যাংকগুলো ৩ লাখ ৮৬ হাজার ৪৫৩টি প্রতিষ্ঠানে ৫ হাজার ২১০ কোটি টাকা সিএমএসএমই ঋণ বিতরণ করেছে, যা আগের বছরের একই সময়ের তুলনায় ৮.৯৮ শতাংশ বেশি। কিন্তু একই সময়ে ঋণ আদায়ের হার মাত্র ৫৫.৪৮ শতাংশ, অর্থাৎ আদায় হয়েছে ৬ হাজার ৫২৯ কোটি টাকা, অথচ আদায়যোগ্য ছিল ১১ হাজার ৮০০ কোটি টাকা। আরও উদ্বেগজনক বিষয় হলো, ২০২৬ অর্থবছরের প্রথম প্রান্তিকে সিএমএসএমই ঋণ আদায় আগের বছরের একই সময়ের তুলনায় ৩১.৫ শতাংশ কমেছে।
ওএসবি নিউজ: এই তথ্য কী বোঝায়?
অধ্যাপক মাহবুব আলী: এটি বোঝায় যে ব্যাংকিং ব্যবস্থা নতুন ঋণ দিয়ে পুরনো খেলাপি ঢেকে রাখছে। আপনি এমন একটি প্রতিষ্ঠানকে নতুন ঋণ দিচ্ছেন, যা পুরনো ঋণ শোধ করতে পারছে না। বাহ্যিকভাবে ঋণের মোট পরিমাণ বাড়ছে, প্রতিষ্ঠান “টিকে” আছে, শ্রমিকেরা “কর্মরত” আছে। কিন্তু বাস্তবে প্রতিষ্ঠানটি শুধু নতুন ঋণ দিয়ে পুরনো ঋণ শোধ করছে, কোনো প্রকৃত অর্থনৈতিক মূল্য সৃষ্টি হচ্ছে না। যখন এই চক্র ভাঙবে, যা এখনই ভাঙছে, তখন প্রতিষ্ঠান বন্ধ হবে, শ্রমিকেরা বেকার হবে এবং ব্যাংকের খেলাপি ঋণ প্রকৃত লোকসানে পরিণত হবে। এটি চাহিদা সৃষ্টি নয়, এটি চাহিদার বিলম্বিত বিস্ফোরণ।
ওএসবি নিউজ: বাংলাদেশ ব্যাংকের সিএমএসএমই ঋণের সুস্পষ্ট লক্ষ্য আছে, যেমন মোট ঋণের ২৫.৫ শতাংশ বিতরণ করতে হবে। তাহলে ব্যাংক কী এই লক্ষ্য পূরণেই মনোযোগী?
অধ্যাপক মাহবুব আলী: এই “লক্ষ্যটিই” সমস্যাটি উন্মোচন করে। ২০২৬ সালের মার্চে সিএমএসএমই ঋণের অনুপাত মোট ঋণের মাত্র ১৫.৮৭ শতাংশ, যা ২৫.৫ শতাংশ লক্ষ্যের কাছাকাছিও নয়। বরং আগের বছরের একই সময়ের ১৬.৮৪ শতাংশ থেকে প্রায় এক শতাংশ পয়েন্ট কমেছে।
ওএসবি নিউজ: ব্যাংকগুলো কেন এই লক্ষ্য পূরণ করছে না?
অধ্যাপক মাহবুব আলী: কারণ ব্যাংক যুক্তিবাদী। ব্যাংক যদি মনে করে ক্ষুদ্র ও মাঝারি প্রতিষ্ঠানে ঋণ দিলে লোকসান হবে, তবে সে কেন দেবে? উপ-লক্ষ্যগুলোর দিকে তাকান, নারী উদ্যোক্তাদের ঋণের অনুপাত মাত্র ৭.২৮ শতাংশ (লক্ষ্য ১৫ শতাংশ); ক্লাস্টার ফাইন্যান্সিং ৫.৪৪ শতাংশ (লক্ষ্য ১০ শতাংশ); উৎপাদন খাত ৩৪.৯৬ শতাংশ (লক্ষ্য অন্তত ৪০ শতাংশ)। এখানে সব উপ-লক্ষ্যই ব্যর্থ। তার মানে সব লক্ষ্যই ব্যর্থ। বেসরকারি বাণিজ্যিক ব্যাংক সিএমএসএমই ঋণের ৫১.৯৫ শতাংশ ধারণ করে, কিন্তু তাদের খেলাপি ঋণের হার মাত্র ১৪.১৫ শতাংশ। অথচ রাষ্ট্রীয় ব্যাংক ও ইসলামি ব্যাংকের খেলাপি হার যথাক্রমে ৪২.৭৩ শতাংশ ও ৪৩.৯৭ শতাংশ।
ওএসবি নিউজ: এই ব্যবধান অনেক বড় কেন?
অধ্যাপক মাহবুব আলী: অনেক বড়। বেসরকারি ব্যাংক বাছাইকৃত ঋণ দিচ্ছে, অর্থাৎ তারা শুধু সর্বনিম্ন ঝুঁকির গ্রাহকদের ঋণ দিচ্ছে। রাষ্ট্রীয় ও ইসলামি ব্যাংক নীতিগত লক্ষ্য পূরণে বাধ্য হচ্ছে, ফলে খেলাপি ঋণ বাড়ছে। ঝুঁকি ভাগাভাগির ব্যবস্থা ছাড়া নিয়ন্ত্রক লক্ষ্য কেবল বেসরকারি খাত থেকে সরকারি খাতে ঝুঁকি স্থানান্তর করছে।
ওএসবি নিউজ: তাহলে ব্যাংকিং ব্যবস্থার ভূমিকা কী হওয়া উচিত?
অধ্যাপক মাহবুব আলী: এখানে একটি মৌলিক ধারণাগত ভুল আছে। ব্যাংকিং ব্যবস্থা, সরকারি বা বেসরকারি যাই হোক, এর মূল কাজ হলো ঝুঁকি মূল্যায়ন ও মূলধন বণ্টন, চাহিদা সৃষ্টি নয়। ব্যাংক বিদ্যমান, মূল্যায়নযোগ্য ও জামানতযুক্ত চাহিদার পিছু ছোটে।
একজন সদ্য স্নাতক উদ্যোক্তা হতে চান, কিন্তু তার জামানত নেই, ঋণের ইতিহাস নেই, ব্যবসার অভিজ্ঞতা নেই। ব্যাংকের কাছে এটি “চাহিদা সৃষ্টির সুযোগ” নয়, এটি “ঝুঁকির সম্মুখীন হওয়া”। এ কারণেই সিএমএসএমই ঋণের ১৫.৭৭ শতাংশ জামানত-মুক্ত হলেও, মাত্র ৭.৩৩ শতাংশ প্রকৃত “নতুন প্রতিষ্ঠানে” যায়। অধিকাংশ ঋণ বিদ্যমান ব্যবসা ও বিদ্যমান নগদ প্রবাহে যায়।
ওএসবি নিউজ: ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো কি এই শূন্যতা পূরণ করছে না?
অধ্যাপক মাহবুব আলী: ক্ষুদ্রঋণ এই শূন্যতা পূরণ করার চেষ্টা করছে কেবলমাত্র। তথ্য আছে, ক্ষুদ্রঋণ সংযুক্ত অর্থায়ন ১ লাখ ৭০ হাজারের বেশি প্রতিষ্ঠানকে সহায়তা করেছে, এজেন্ট ব্যাংকিং ৯৮৮টি সেবা দিয়েছে। কিন্তু সমস্যা হলো পরিমাণ খুবই নগণ্য। এই সংখ্যা ৩ লাখ ৮৬ হাজার ৪৫৩টি ব্যাংক ঋণপ্রাপ্ত প্রতিষ্ঠানের তুলনায় অতি সামান্য। তাছাড়া ক্ষুদ্রঋণের পরিমাণ সাধারণত মাত্র কয়েক হাজার টাকা, একটি বহু কর্মসংস্থান সৃষ্টিকারী প্রতিষ্ঠান চালানোর জন্য যা যথেষ্ট নয়।
ওএসবি নিউজ: কোনো প্রমাণ আছে কি যে ব্যাংক ঋণ কর্মসংস্থান সৃষ্টি করে?
অধ্যাপক মাহবুব আলী: আছে, এবং প্রমাণ শক্তিশালী। বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন প্রকল্পের ওপর একটি গবেষণায় দেখা গেছে, যে প্রতিষ্ঠানগুলো এই প্রকল্পের ঋণ পেয়েছে তারা ঋণ না পাওয়া সমতুল্য প্রতিষ্ঠানের তুলনায় প্রায় ৫ গুণ বেশি শ্রমিক নিয়োগ করেছে। এটি একটি অত্যন্ত তাৎপর্যপূর্ণ প্রভাব।
ওএসবি নিউজ: তাহলে সমস্যা কোথায়?
অধ্যাপক মাহবুব আলী: সমস্যা হলো কে এই “সঠিক ঋণ” পায়। একই গবেষণায় একটি কৌতূহলোদ্দীপক ঘটনা পাওয়া গেছে, দেখা গেছে ঋণপ্রাপ্ত প্রতিষ্ঠানের কর্মসংস্থান বিপুল বাড়লেও পরিবারের আয় কমেছে। গবেষকদের ব্যাখ্যা হলো এটি “পুনঃবিনিয়োগ প্রভাব”। প্রতিষ্ঠান তার মুনাফা পুনরায় উৎপাদনে বিনিয়োগ করেছে, পরিবারে বণ্টন করেনি। এটি নিজের জায়গায় ভালো, তবে শর্ত হলো প্রতিষ্ঠানকে সত্যিই টিকে থাকতে হবে এবং ধারাবাহিকভাবে প্রবৃদ্ধি বাড়াতে হবে।
কুষ্টিয়া অঞ্চলের ওপর একটি গবেষণায় দেখা গেছে, সিএমএসএমই অর্থায়ন নিশ্চিতভাবেই ঋণগ্রহীতা পরিবারের আয়, সঞ্চয় ও সম্পদ আহরণে ইতিবাচক প্রভাব ফেলে। পুনঃঋণগ্রহীতাদের ক্ষেত্রে কর্মসংস্থান সৃষ্টির বিষয়ে ৪৩ শতাংশের বেশি ঋণগ্রহীতা কর্মসংস্থান বৃদ্ধির কথা জানিয়েছেন, তবে তা “মৃদু”।
ওএসবি নিউজ: তাহলে ঋণ কাজ করে, কিন্তু সময় লাগে এবং প্রভাব সীমিত?
অধ্যাপক মাহবুব আলী: হ্যাঁ। এই গবেষণাগুলো একটি মূল বিষয় উন্মোচন করে। তা হলো ঋণের কর্মসংস্থান সৃষ্টির প্রভাব বাস্তব, তবে তা স্বয়ংক্রিয়, তাৎক্ষণিক বা শর্তহীন নয়। এর জন্য প্রতিষ্ঠানের মৌলিক ব্যবস্থাপনা সক্ষমতা, বাজার সুযোগ এবং ধারাবাহিক পরিচালনার পরিবেশ প্রয়োজন। যখন সামগ্রিক অর্থনৈতিক চাহিদা দুর্বল এবং প্রতিষ্ঠানের ঋণ পরিশোধের চাপ বেশি, তখন ঋণের কর্মসংস্থান সৃষ্টির প্রভাব দুর্বল হয়ে পড়ে।
ওএসবি নিউজ: খেলাপি ঋণের বিষয়ে ফিরে আসি। সিএমএসএমই খাতে ২৬ শতাংশ খেলাপি হার কী বোঝায়?
অধ্যাপক মাহবুব আলী: এটি বোঝায় ব্যাংক একটি মৃতদেহে রক্ত সঞ্চালন করছে। একটি প্রতিষ্ঠান ঋণ নিয়েছে, কিন্তু বাজারের চাহিদা কম, খরচ বেড়েছে, প্রতিযোগিতা তীব্র, সে ঋণ শোধ করতে পারছে না। ব্যাংকের সামনে দুটি বিকল্প। হয় ক্ষতি স্বীকার করা অথবা ঋণ নবায়ন/নতুন ঋণ দিয়ে পুরনো ঋণ শোধ দেখানো। অধিকাংশ ব্যাংক পরেরটি বেছে নেয়, কারণ প্রথমটি তাৎক্ষণিক লোকসান নিশ্চিত করে এবং মুনাফা ও মূলধন পর্যাপ্ততায় প্রভাব ফেলে। এর ফলে সম্পদ অকার্যকর প্রতিষ্ঠানে আটকে যায়। নতুন, প্রাণবন্ত প্রতিষ্ঠান ঋণ পায় না, কারণ ব্যাংকের ঋণযোগ্য তহবিল খেলাপি ঋণে আবদ্ধ। এটাই চাহিদা সৃষ্টির শ্বাসরোধ রোধ করে। ঠিক চাহিদা নেই তা নয়, বরং সম্পদ এমন জায়গায় বণ্টিত হয়েছে যেখানে চাহিদা সৃষ্টি হয় না।
ওএসবি নিউজ: তাহলে ব্যাংকিং সংস্কারের দিক কী হওয়া উচিত?
অধ্যাপক মাহবুব আলী: এখানে শিক্ষণীয় একটি স্পষ্ট পথ আছে। ২০২৬ সালের একটি গবেষণায় ‘ব্যাংক সমন্বিত কোচিং ও সুপারভিশন প্রোগ্রাম’ প্রস্তাব করা হয়েছে, যার মূল ধারণা হলো শুধু ঋণ দেওয়া যথেষ্ট নয়, ব্যাংককে ধারাবাহিক কোচিং ও পর্যবেক্ষণ দিতে হবে। মডেলটি পূর্বাভাস দেয়, সঠিকভাবে বাস্তবায়িত হলে খেলাপি ঋণের হার বর্তমান ২০ শতাংশের বেশি থেকে ৭ শতাংশের নিচে নামানো সম্ভব, একই সঙ্গে এসএমই টিকে থাকার হার ও কর্মসংস্থান সৃষ্টির ক্ষমতা বৃদ্ধি পাবে।
আরেকটি দিক হলো পার্থক্যমূলক নিয়ন্ত্রণ। বেসরকারি ব্যাংকে কম খেলাপি ঋণ, কারণ তারা শুধু কম ঝুঁকির গ্রাহকদের সেবা দেয়। যদি নীতিগত লক্ষ্য অর্জনে উচ্চ ঝুঁকির গোষ্ঠীকে সেবা দেওয়া হয়, তবে তার সাথে সামঞ্জস্যপূর্ণ ঋণ গ্যারান্টি, ঝুঁকি ভাগাভাগি ও সুদ ভর্তুকি ব্যবস্থা প্রয়োজন। অন্যথায় নীতিগত লক্ষ্য কেবল বেসরকারি ব্যাংক থেকে রাষ্ট্রীয় ব্যাংকে খেলাপি স্থানান্তর করবে, মোট ঝুঁকি কমাবে না।
ওএসবি নিউজ: যদি নীতিনির্ধারকদের একটি মাত্র ব্যাংকিং সংস্কারের সুপারিশ দিতে হয়, তাহলে কী বলবেন?
অধ্যাপক মাহবুব আলী: যেখানে চাহিদা নেই সেখানে প্রশাসনিক লক্ষ্য দিয়ে ব্যাংককে ঋণ দিতে বাধ্য করা বন্ধ করুন, বরং চাহিদা সৃষ্টি করতে পারে এমন অবকাঠামো নির্মাণ করুন। সুনির্দিষ্টভাবে বলতে গেলে, ১. ঋণ গ্যারান্টি তহবিল প্রতিষ্ঠা করুন, যাতে নতুন প্রতিষ্ঠানে ঋণ দেওয়ার সময় ব্যাংককে সম্পূর্ণ ঝুঁকি একা বহন করতে না হয়। ২. ঋণ-পরবর্তী কোচিং বাধ্যতামূলক করুন, অর্থাৎ ঋণের সুবিধার একটি অংশ প্রতিষ্ঠানের কর্মসংস্থান সৃষ্টি ও টিকে থাকার হারের সঙ্গে সংযুক্ত করুন। ৩. রাষ্ট্রীয় ব্যাংকের খেলাপি ঋণ পরিষ্কার করুন, যাতে তারা ঐতিহাসিক বোঝা চেপে না রেখে নতুন করে ঋণ দিতে পারে।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো ব্যাংক চাহিদা সৃষ্টি করতে পারে না। চাহিদা আসে বাজার থেকে, ভোক্তা থেকে, প্রতিষ্ঠানের পণ্য ও সেবা থেকে। ব্যাংক যা করতে পারে তা হলো সম্ভাবনাময় প্রতিষ্ঠানকে সম্পদ দিয়ে সেই চাহিদা পূরণ ও সম্প্রসারিত করার সুযোগ দিতে। যদি আমরা ব্যাংককে চাহিদা সৃষ্টিকর্তা হিসেবে দেখি, তবে আমরা ব্যাংককে এমন কাজ করতে বলছি, যা তার পক্ষে করা সম্ভব নয়। তাই বলবো, ব্যাংককে চাহিদা পূরণ ও সম্প্রসারিত করার সুযোগ দিন।
/ইই/